(来源:紫金天风期货研究所)
【20260618】铁矿半年报:需求暂未跟上产能爬坡
行情回顾
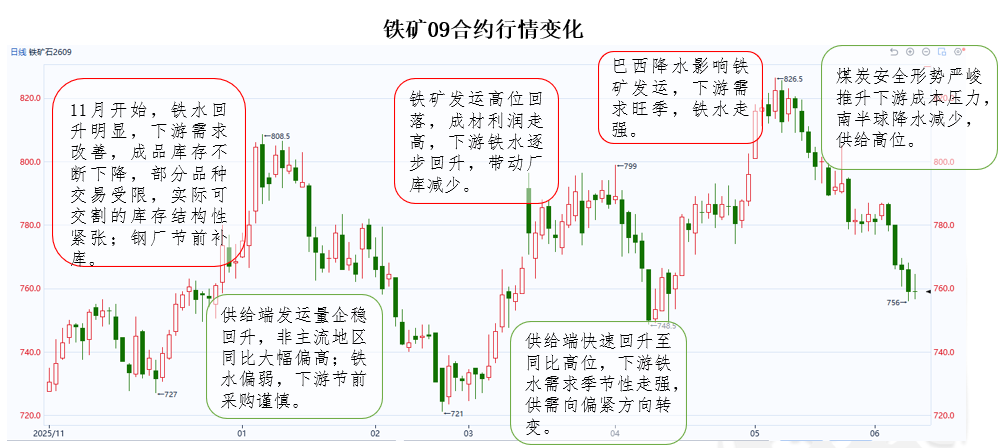 数据来源:郑商所,同花顺,紫金天风期货
观点小结
供应 静态测算,预计26年进口量预计达13.08亿吨,同比增加4745万吨(+3.76%),其中中国从澳巴进口铁矿数量增加6.33%,中国从非澳巴进口铁矿数量大幅增长13.7%,西芒杜自2025年11月以来已发运416万吨;
国产精粉20206年产量预计为2.92亿吨,同比减少203万吨(-0.7%);
下半年全球产能持续释放,西芒杜下半年发运量或超1500万吨,预计2026年总供给15.99亿吨,同比增4542万吨(+2.92%)。
需求 国内:26年房地产降幅或将收窄,基建同比变化不大,制造业维持相对较好需求;钢厂利润压制铁水,预计26年铁矿总需求量为14.45亿吨,同比减少762万吨(-0.53%)。
海外:预计2026年海外主流铁矿进口国家的生铁产量略有下滑,印度钢铁需求持续向好、美国钢铁需求则温和增长。
库存 26年5月末45港库存1.64亿吨,26年矿山产能逐渐释放,澳巴发运量在稳定的天气情况下同比增长;需求虽然仍有韧性,但整体缺乏增长动力,随着2026年铁矿产能继续释放,静态测算铁矿供需朝向宽松转变,2026年下半年整体累库的可能性较大,但气象、能源等因素导致的短期供需偏紧的现象仍有机会出现,导致阶段性短缺。
风险点 ①天气因素影响发运;②矿山投产过程受阻;③西芒杜投产进度;④国内外宏观政策扰动;⑤地缘局势反复。
供应逐渐爬坡
2026年上半年全球主流地区发运量稳步增长
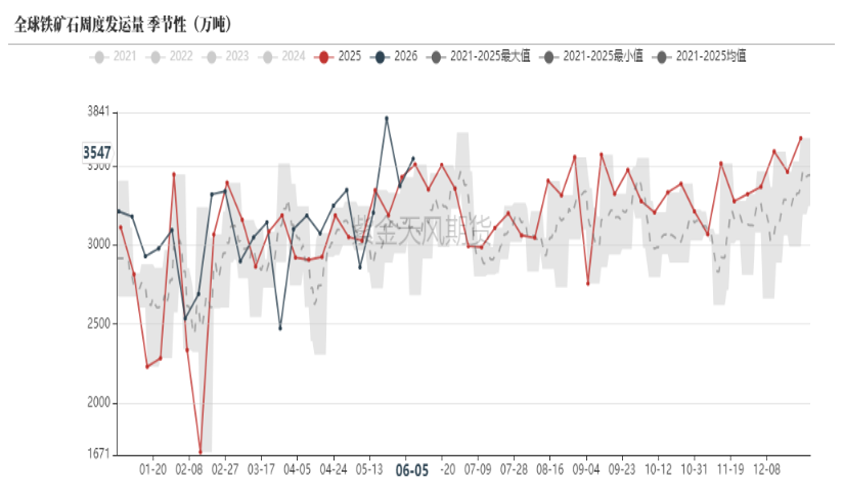
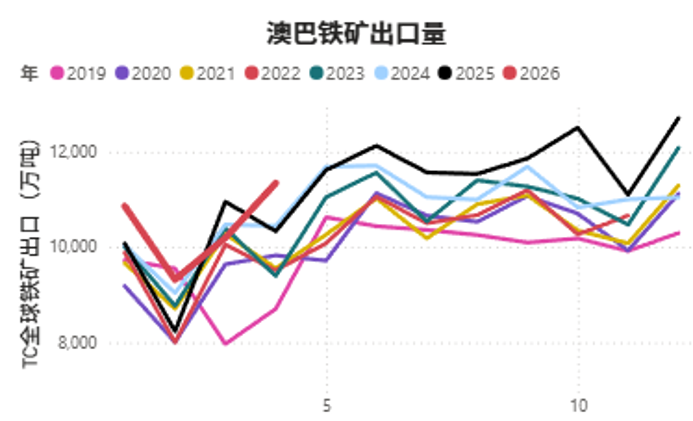
从Mysteel的全球铁矿发运数据来看,截止2026年5月31日,全球日均发运量为441.54万吨/日,同比419.1万吨/日增5.63%。
2026年1-4月,澳巴矿贸易量同比增长5.35%。
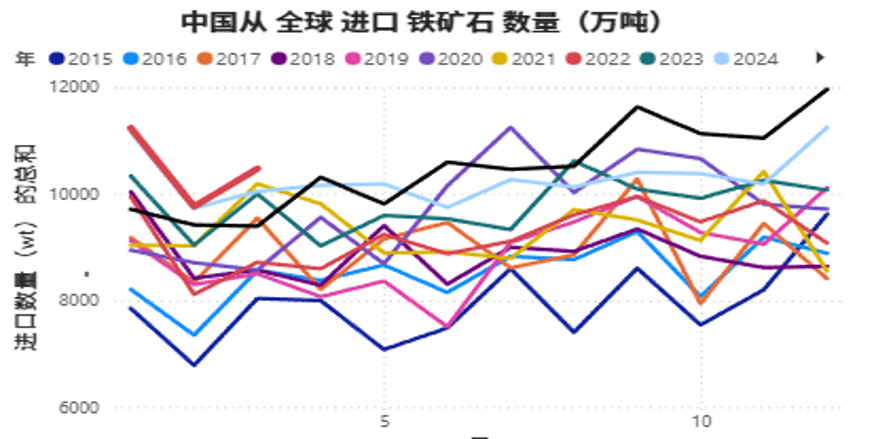
2026年1-4月,中国从全球铁矿进口量同比增幅为7.67%。
 数据来源:Mysteel,ITC,海关总署,紫金天风期货
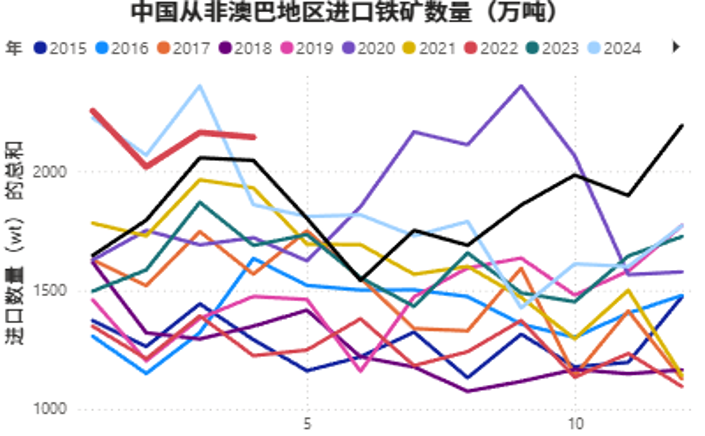
2026年1-4月中国从非澳巴地区进口铁矿数量同比+13.7%
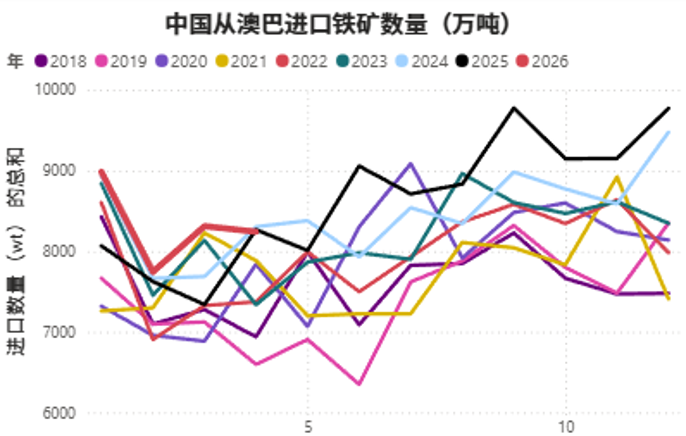
2026年1-4月,中国从澳巴进口铁矿数量增加6.33%,去年同期受天气影响基数较低。
2026年1-4月,中国从非澳巴进口铁矿数量大幅增长13.7%,其中增量主要来自南非、秘鲁、智利、俄罗斯、加拿大等国。
 数据来源:海关总署,紫金天风期货
澳洲26年新增产能逐渐爬坡
2026年1-4月澳洲铁矿出口量同比增加5.76%,中国从澳洲进口铁矿数量同比增长7.76%。
根据产能扩增情况,26年澳洲地区主要产能增量来自onslow项目和铁桥项目,同时天气相对稳定为铁矿发运创造了有力条件。
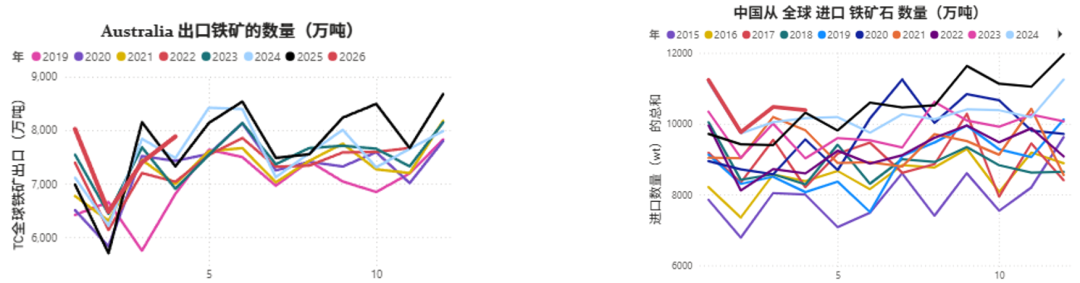 数据来源:海关总署,ITC,紫金天风期货
巴西新增产能25年9月开始放量
2026年1-4月巴西铁矿出口量同比增4.34%,中国从巴西进口铁矿数量增加7.73%,其中由于2025年1-2月基数较低,中国从巴西进口铁矿数量同比增幅达到15%。
2025年9月,卡帕内玛(Capanema)矿区重启,为VALE新增产能约1500万吨,同时,S11D矿区扩建项目(2000万吨)、大瓦尔任1号工厂(VGR1)持续爬坡。展望2026年下半年,CSN和Samarco的复产项目将令VALE的铁矿石产量达到2018年以来的最高水平。
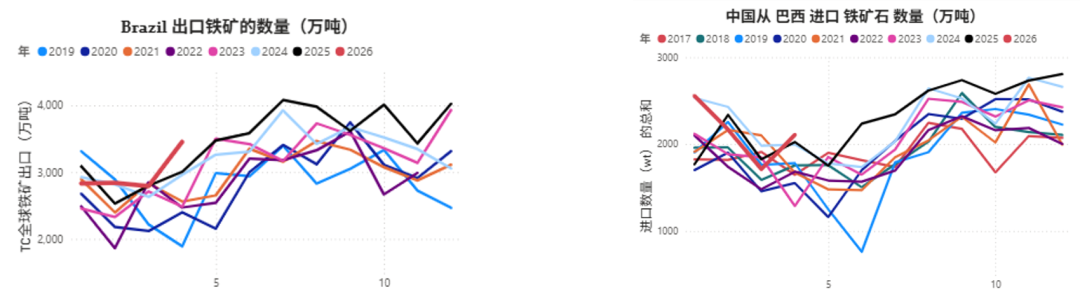 数据来源:海关总署,ITC,紫金天风期货
力拓2026年发运目标量提升2000-2800万吨
力拓25年10月-26年3月权益矿产量为1.506亿吨,同比+8.69%。力拓西澳皮尔巴拉业务铁矿石的产量约1.685亿吨,同比+7.83%。SP10发运量从25年四季度开始下降,PB份额重新提升,预计在替代矿区投产后继续改善。
西坡矿区25年12月完成首批铁矿石发运,提升PB粉生产,计划30个月内将产能提升至1.2亿吨;2026年皮尔扒拉铁矿石的发运量目标为3.23-3.38亿吨,与上一年度一致,26年发运增量主要来自西芒杜项目,年销售目标或将达到500-1000万吨(100%基准)。
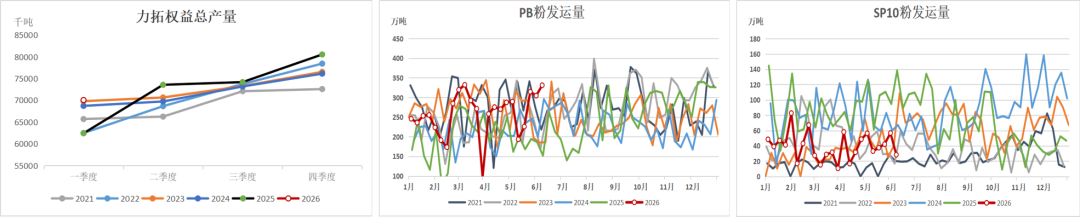
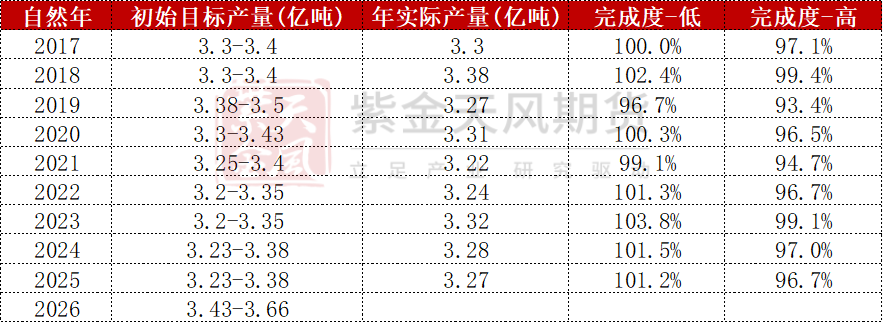 数据来源:Reuters,Mysteel,紫金天风期货
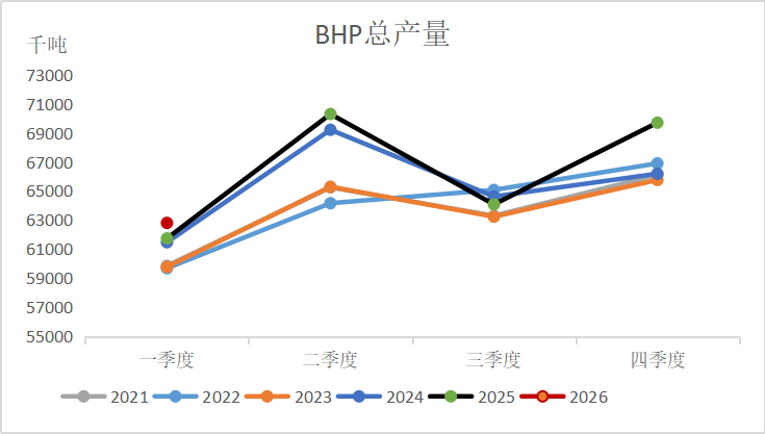
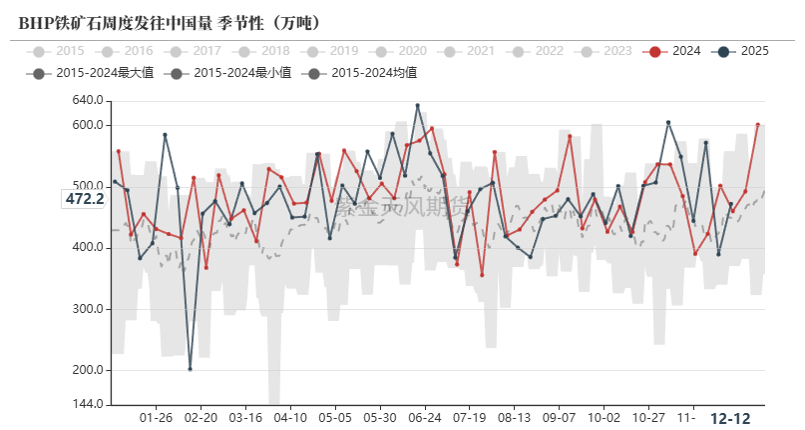
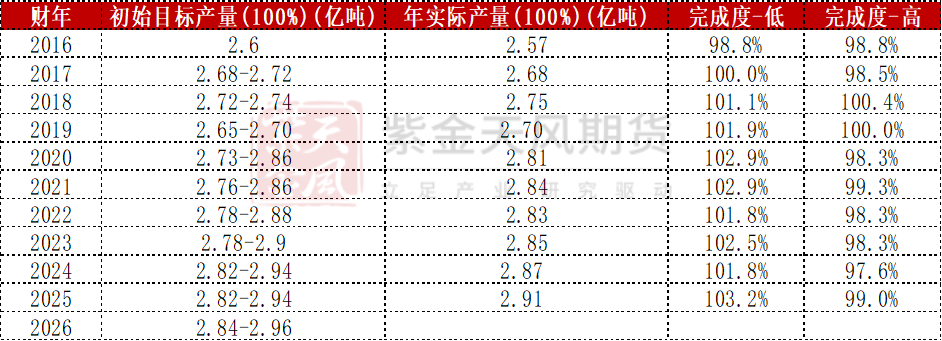
26财年BHP发运目标区间提升200万吨
25年10月-26年3月BHP产量为2.66亿吨,同比增长0.63%。必和必拓(BHP)最新报告称,其西澳大利亚铁矿石(WAIO)业务26财年产量(按100%基准计算)目前已达到6980万公吨,同比增长2%。
南坡矿产能在2025年财年全面达产,稳定在8000万吨,与C矿区共同构成全球最大铁矿石枢纽(总产能1.45亿吨/年)。
BHP将通过铁路技术项目等投资,提升WAIO矿山、铁路和港口等效率,预计在2028财年末实现3.05亿吨/年(100%基准)的稳定产能。
 数据来源:Reuters,Mysteel,紫金天风期货
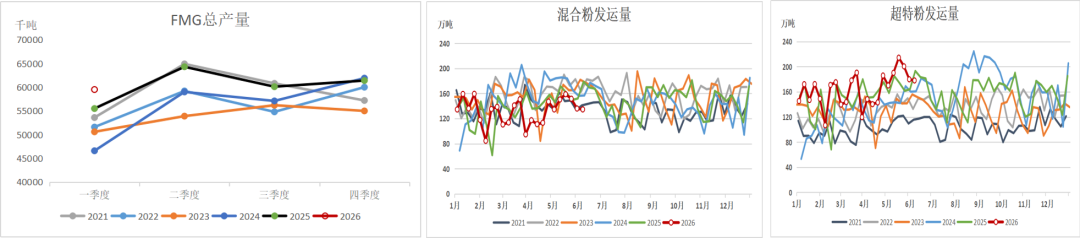
26财年FMG发运目标区间提升500万吨
2025年7月至2026年3月FMG产量为1.81亿吨,同比增3.72%。近期超特粉发运处于高位,混合粉发运量则相对偏弱。
FMG宣布2026财年的铁矿石发运目标设定在1.95-2.05亿吨,区间上下限较前一财年均上调500万吨。
预计26财年,铁桥精矿发运量为900-1000万吨,并将于2028财年达到满产2200万吨。同时FMG正式递交了Wyloo North铁矿项目,预计年产能将达到1200万吨。
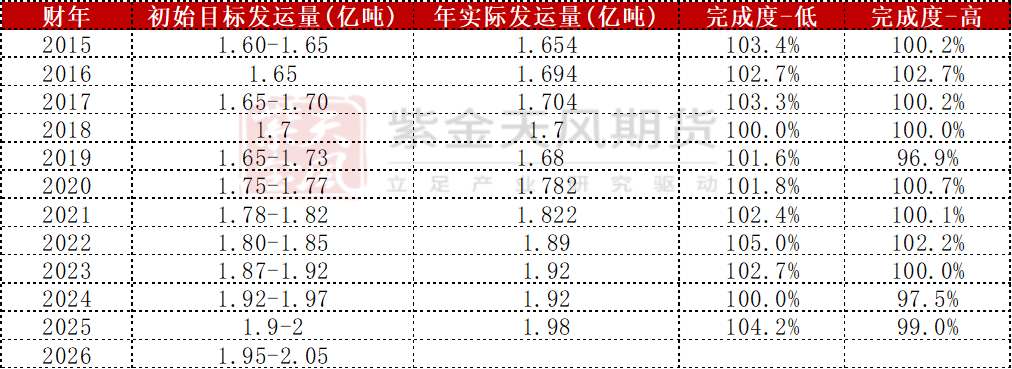 数据来源:Reuters,Mysteel,紫金天风期货
2026年VALE目标产量将提升1000万吨
Capanema项目在2025年第四季度达到了300万吨产量,预计2026年第二季度将达到1500万吨/年的设计产能。
Vargem Grande 1 项目目前正调试设备,预计26年第二季度将达到1500万吨/年满负荷生产产能。
Sderra Sul +20预计2026下半年将试运行,设计产能2000万吨/年。
预计2030年Vale将达到3.6亿吨的年产量目标。
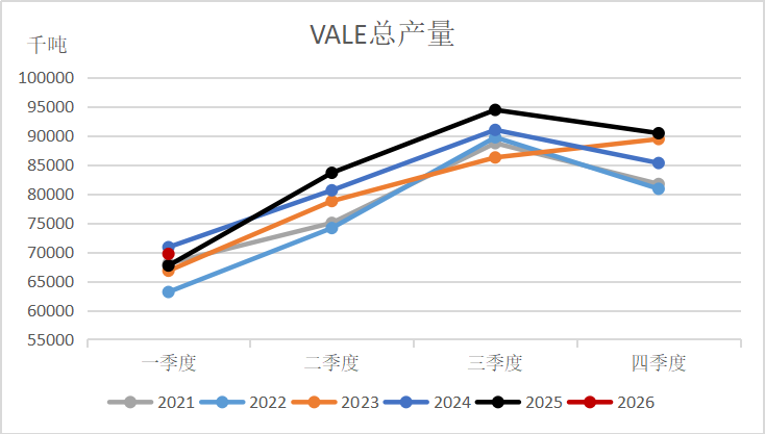
2025年7月-2026年3月,Vale铁矿产量为2.54亿吨,同比增4.3%。
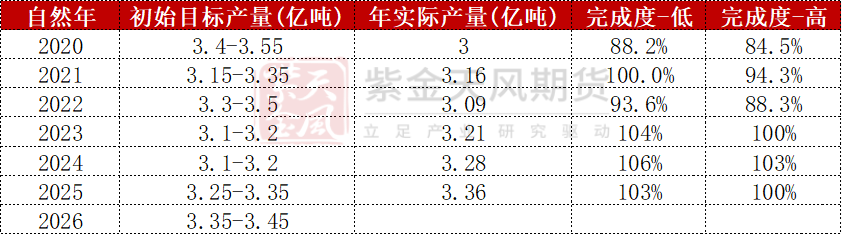 数据来源:Reuters,Mysteel,紫金天风期货
2026年主要地区铁矿产能预计增加7150万吨
2026年全球铁矿产能增量近7150万吨,其中西芒杜的投产进度最为瞩目。26年澳巴及非主流地区均有增量预期。
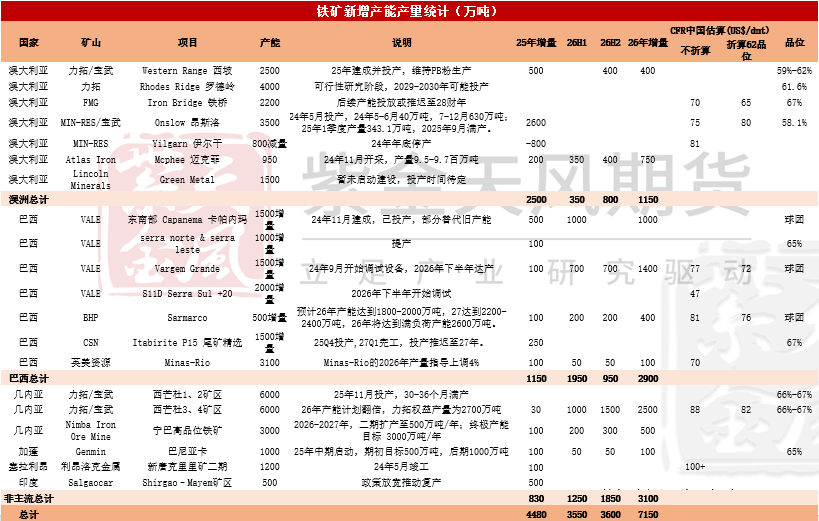 数据来源:公开报告,Mysteel,紫金天风期货
几内亚船运数据
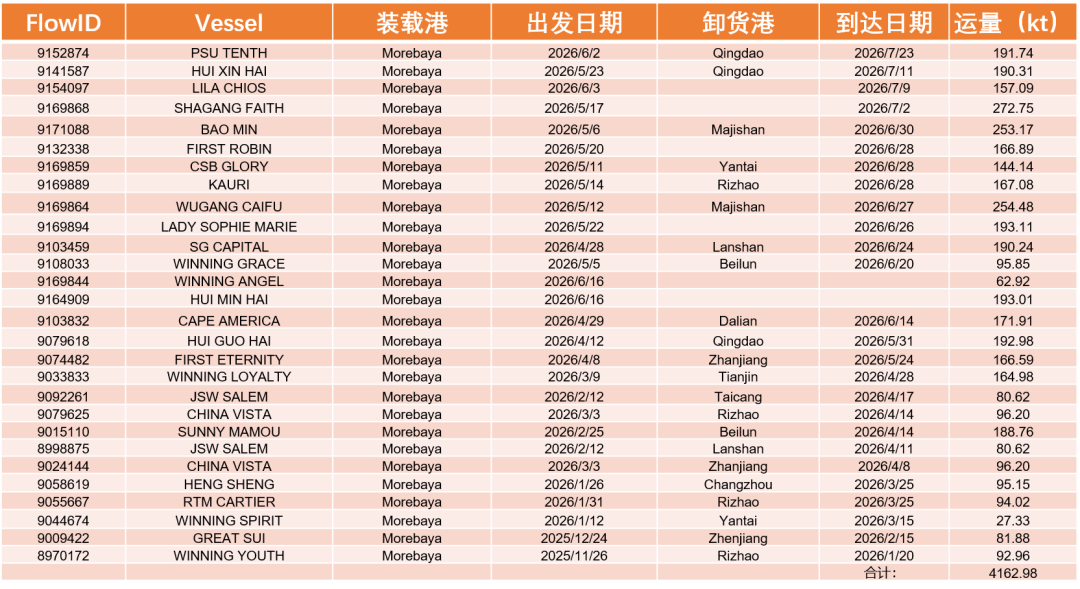 数据来源:路孚特,紫金天风期货
2026年西芒杜铁矿或将逐渐放量
2025年11月11日,西芒杜铁矿正式投产,铁矿石目前已经开始发往中国。西芒杜铁矿储量达40亿吨,平均品位高达65%,西芒杜项目是近年来中国在海外投资规模最大的铁矿项目,涵盖矿山开发、铁矿建设、港口运营和远洋运输,项目全面达产后年产能将达到1.2亿吨,相当于目前中国铁矿石年进口量的近十分之一,将显著提升中国权益矿的供给比例,增强中国的铁矿交易的话语权和议价能力。
力拓表示西芒杜项目完全达产1.2亿吨的年产量需要约30-36个月。全长约650公里的达圣铁路已于2025年底投入运营,设计年运力4000万吨;莫雷巴亚港首期工程年吞吐能力4000万吨已投入使用,配备现代化装船设备,单船装载效率可达每小时1万至1.5万吨。当前项目处于投产初期,市场预计西芒杜2026年实际产量约2000-3000万吨;2027年实际产量或将达到5000万吨以上。
从船运数据来看,几内亚西芒杜项目发运的铁矿数量已达416万吨,并且总体趋势为逐月增长。
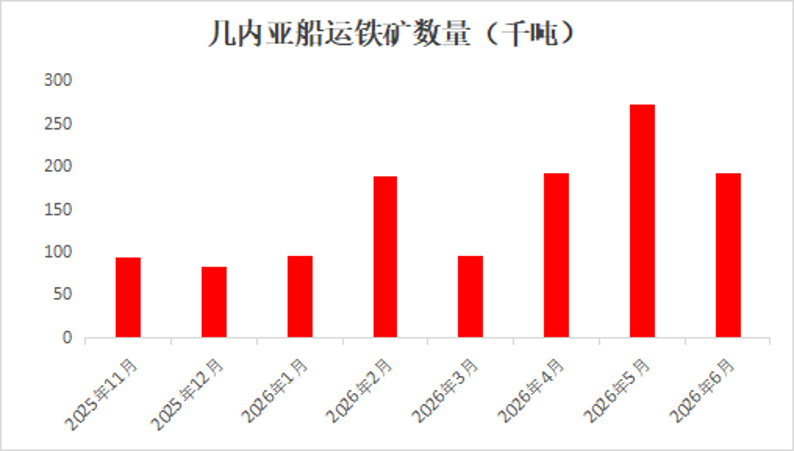 数据来源:公开报告,Mysteel,紫金天风期货
近月印度铁矿出口数量下滑
非主流地区中,2026年1-3月印度铁矿出口量同比-15.9%,其中因球团矿出厂价大幅高于出口价格,出口数量锐减50%。2025-26财年,印度粗钢产量同比增长11%,国内需求旺盛减少了出口意愿。2025年9月初,有消息称印度政府计划自10月起,对出口的低品位铁矿(Fe≤58%)征收30%的关税,但由于矿方的反对,9月19日政府决定暂缓实施加征关税的计划。
2026年1-4月中国从印度进口铁矿数量+0.74%,呈现逐月下滑趋势,中国钢铁产量的下滑抑制了中国进口印度铁矿需求。
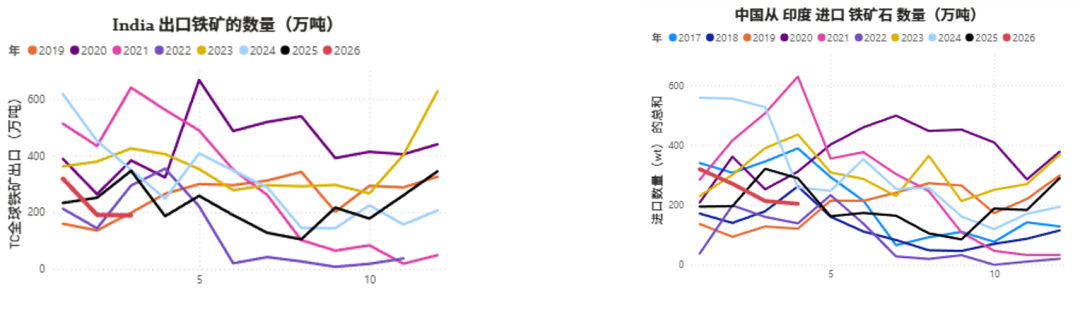 数据来源:海关总署,ITC,紫金天风期货
非主流国家中南非铁矿出口量回升
2026年1-4月,南非出口铁矿数量同比增加2.64%,中国从南非进口铁矿数量同比+0.73%;。
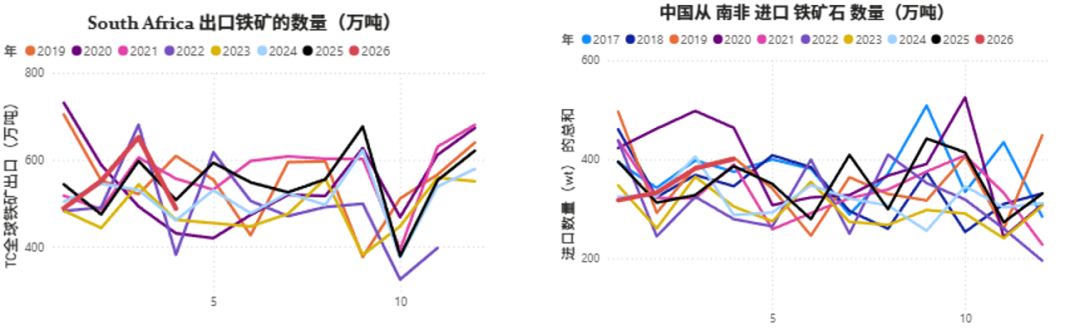 数据来源:ITC,紫金天风期货
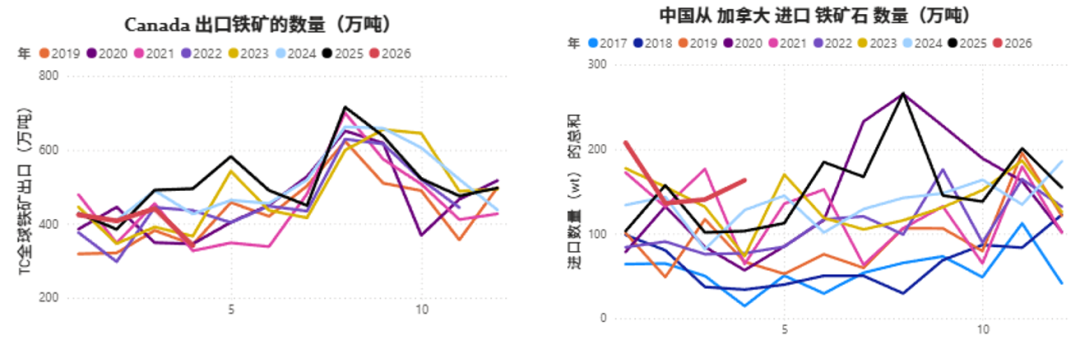
非主流国家中加拿大铁矿出口中国占比提升
2026年1-4月加拿大铁矿出口量同比减少10.26%;2026年1-4月中国从加拿大进口铁矿数量增39%。
 数据来源:ITC,紫金天风期货
26年国内总供给预计增长2.92%
26年进口总量预计同比增长3.8%
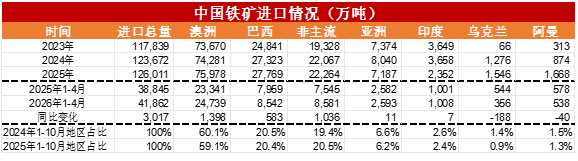
2026年伴随着全球铁矿产量继续增长,同时西芒杜铁矿船运量也将放量,进口量同比或增长3.8%。
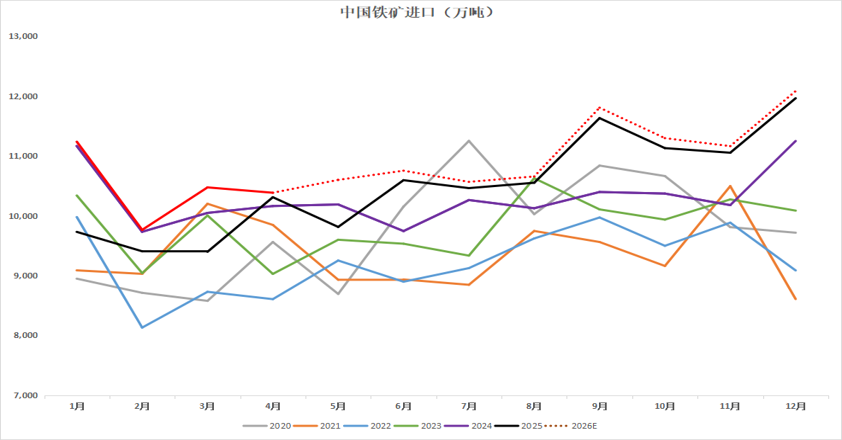
2026年1-4月中国海关进口铁矿4.19亿吨吨,同比增加3017万吨(+7.77%)。
 数据来源:海关总署,Mysteel,紫金天风期货
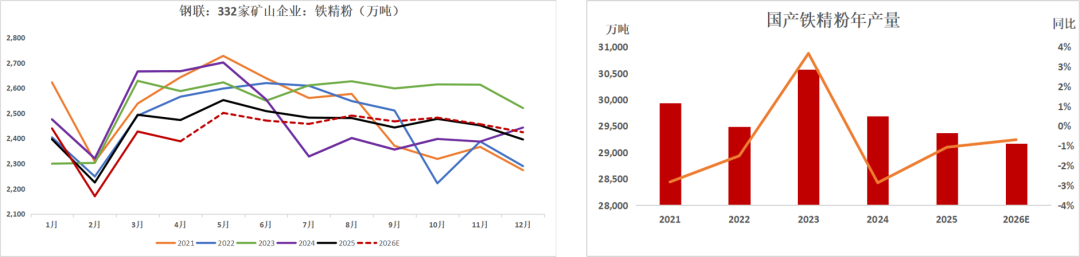
国产产能或存增长预期
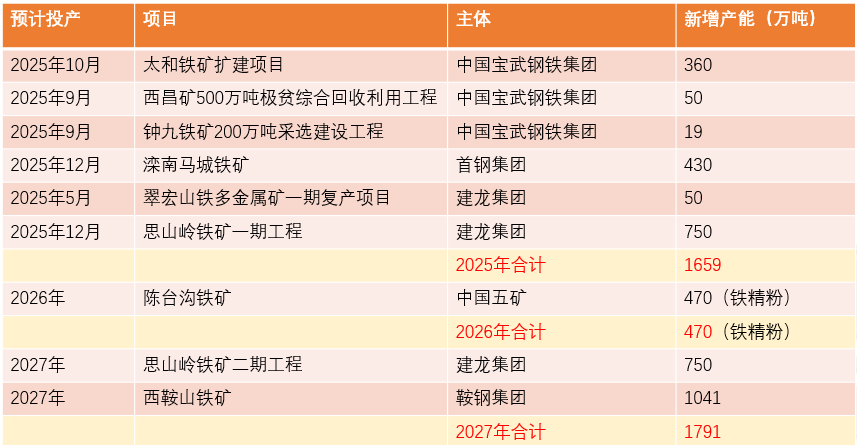
2026年1-4月,国内铁精粉产能释放低于预期,同比下降1.7%。部分新增产能(如辽宁思山岭铁矿一期、河北马城铁矿)投产进度延迟,同时环保政策延续严格,海外铁矿价格下滑挤占国内铁矿需求。
预计2026年,国内铁矿产量同比-1.1%。
 数据来源:Mysteel,紫金天风期货
国内铁矿新增产能
 数据来源:Mysteel,紫金天风期货
海外生铁产量偏低
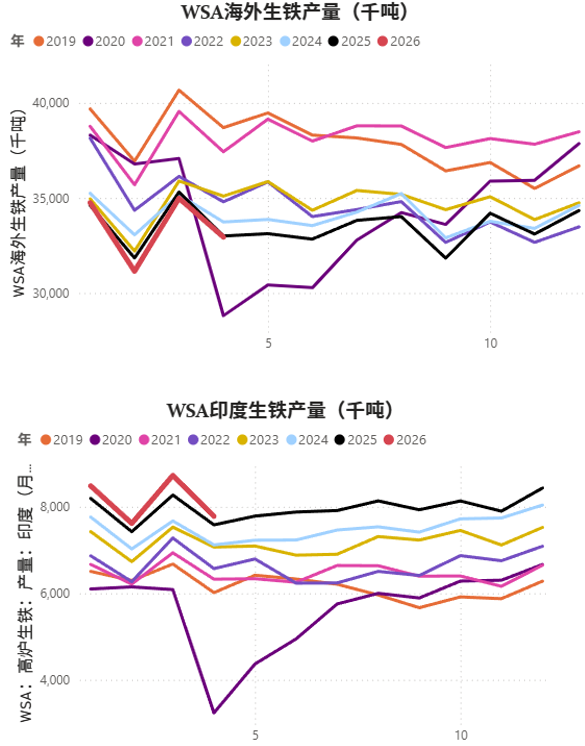
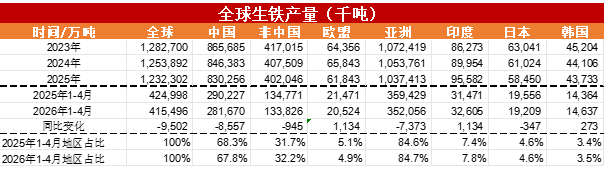
26海外生铁总量继续下降,印度则继续保持增长
25年海外生铁产量4.02亿吨,同比-1.34%。海外主要地区中印度生铁产量继续维持高增速+6.25%,其余主要钢铁生产国的生铁产量下滑为主。
26年1-4月,海外生铁产量继续下降0.23%,除印度同比增幅达到3.6%、韩国同比增幅达到1.9%以外,其他大部分地区产量继续下降。中国地产市场低迷叠加主动调控抑制了钢材需求,欧洲经济增长放缓,制造业需求明显减弱,叠加成本和环保等因素限制了生铁产量。印度政府正通过高额预算推动基础设施建设,交通、能源等领域的需求带动了需求增长。
 数据来源:WSA,Mysteel,紫金天风期货
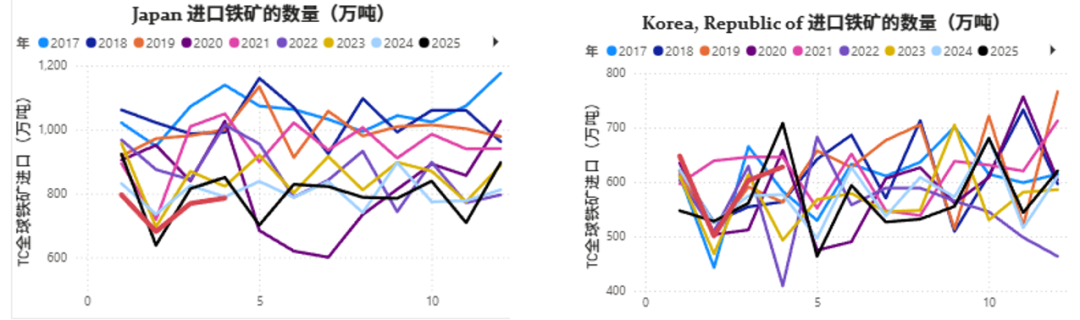
日本生铁产量继续下滑,韩国生铁产量则略有回升
日本钢铁产业内需延续疲软而外需增长乏力,日本建筑和基建受人工成本偏高和建材成本压力影响,国内钢铁需求继续下滑,汽车产业需求相对平稳,但由于出口受到中国等其他国家的竞争而减少了外需。
2026年韩国生铁产量小幅回升1.9%,2026年2月23日,韩国贸易委员会发布第2026-6号公告(案件调查号23-2024-11),对原产于中国和日本的进口碳钢及合金钢热轧板卷(Hot-rolled products of carbon steel or alloy steel)作出反倾销肯定性终裁,建议韩国企划财政部对涉案产品征收为期五年的反倾销税,其中,中国涉案产品税率为28.16%至33.10%。反倾销税的征收改善了韩国国内偏低的钢材生产利润。韩国政府于2025年底公布了钢铁行业重组计划,投入5700亿韩元财政支持企业转型,推动分类去产能、AI赋能生产、特种钢研发等方向。高附加值钢材的生产帮助其高炉开工率维持较高水平。
 数据来源:ITC,Mysteel,紫金天风期货
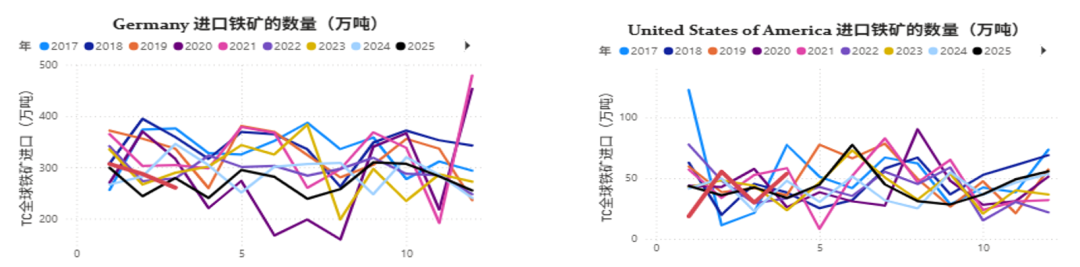
主流铁矿进口国家德国需求偏弱,美国需求温和增长
2026年1-3月,受能源价格高企,欧洲碳排放成本和工业电力价格长居高位影响,欧洲钢铁生产成本大幅高于全球其他地区,因此对铁矿的需求持续偏弱。
2026年1-4月,美国的高关税政策抑制了低端钢材的进口量,26年美国钢材进口量或下降两成以上,美国本土钢厂重启带动铁矿需求有所增长。
 数据来源:ITC,紫金天风期货
国内需求偏弱,但仍具韧性
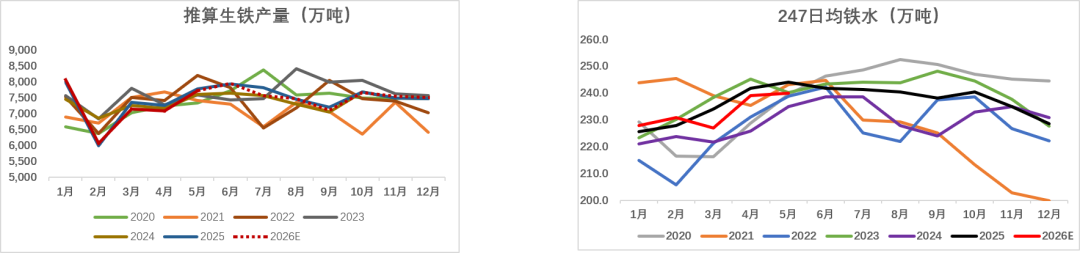
26年1-5月推算生铁产量下滑0.6%,大中型钢企是下滑主力
26年1-5月,推算生铁产量3.61亿吨,累计同比减-0.6%。
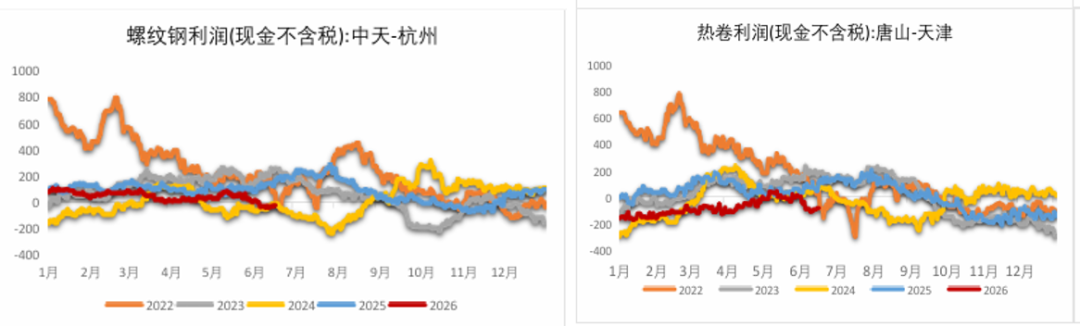
2026年1-2月,钢厂整体利润尚可,铁水同比偏高约1%,3月以来,钢厂利润开始下行,铁水同比偏低约1.5%。
展望未来,焦煤价格上台阶后带动钢企成本走高,国内需求暂时看不到大幅增长的可能性,钢厂整体利润水平不佳,钢厂仍存在主动减产意愿。
 数据来源:Mysteel,紫金天风期货
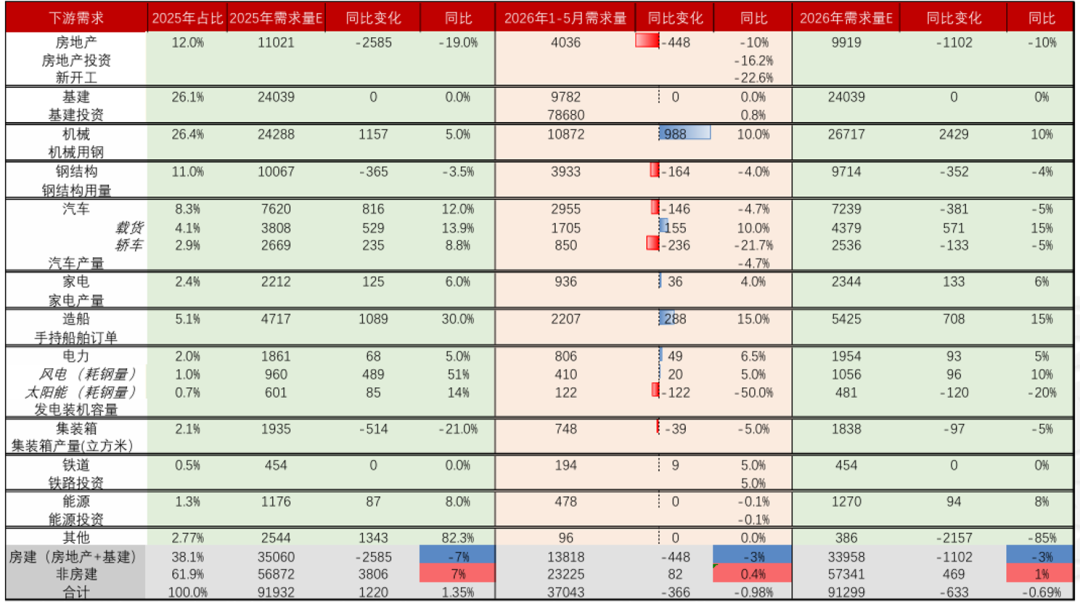
26年预计房地产需求继续下滑,基建变化不大,制造业增幅尚可
2026年,房地产建设需求依旧下滑,基建投资小幅提升,机械、船舶需求景气。
 数据来源:Wind,Mysteel,紫金天风期货
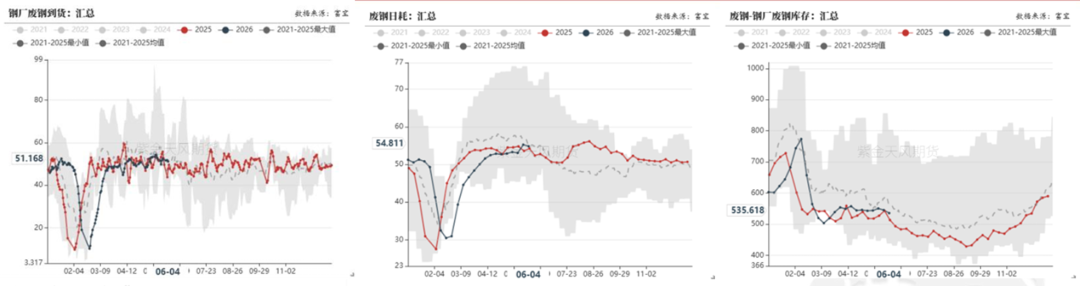
26年上半年废钢消费量较去年小幅偏低
 数据来源:富宝,Mysteel,紫金天风期货
总库存季节性趋降,但同比持续偏高
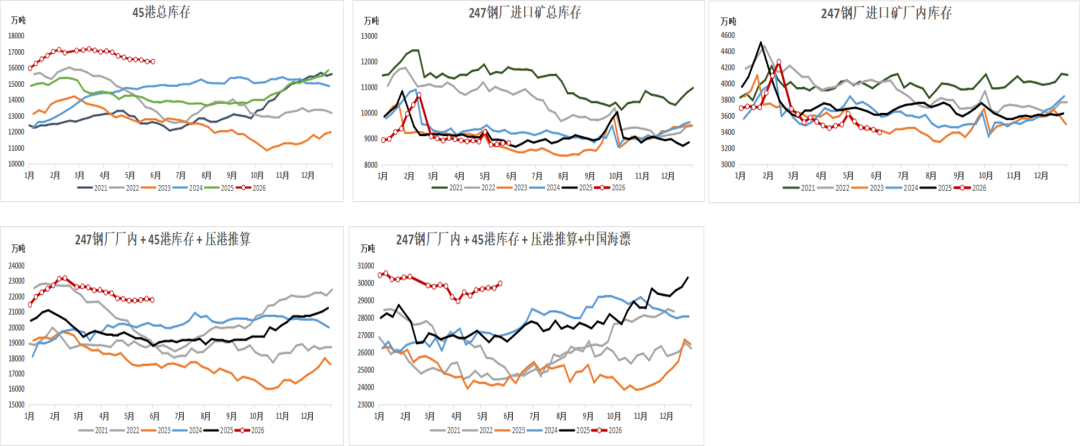
26年1-5月铁矿发运同比偏高,需求偏弱,26年库存或延续增长
2026年1-5月,在海外发运明显增长和国内需求增长逊于预期,铁矿港口库存随持续季节性去库,但同比增幅扩大。2026年5月底最新数据显示,铁矿全产业链库存较同比偏高11.5%。
展望26年,新增产能释放和下游需求难以增长,铁矿库存或维持累库。
 数据来源:Mysteel,紫金天风期货
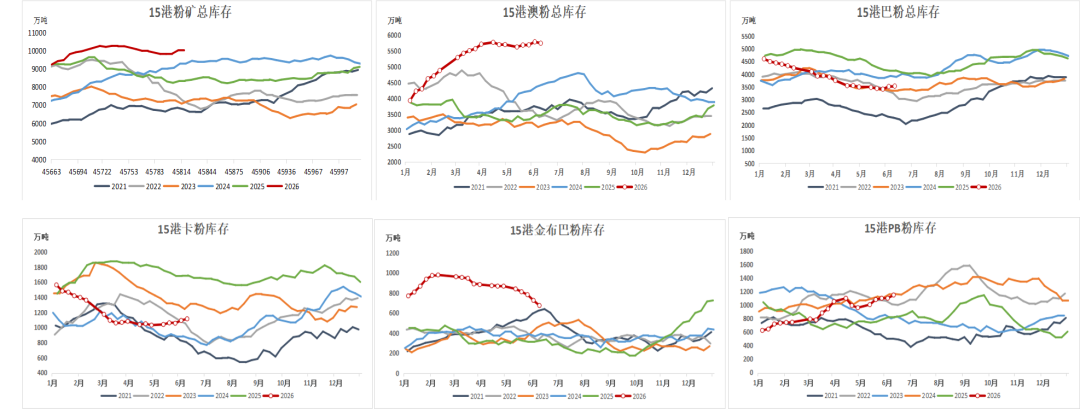
库存品种分化明显,澳矿库存增加,巴西矿库存持续走低
港口库存呈现显著分化特征,巴西铁矿更具性价比,库存持续走弱,澳矿库存则相对偏高。
 数据来源:Mysteel,紫金天风期货
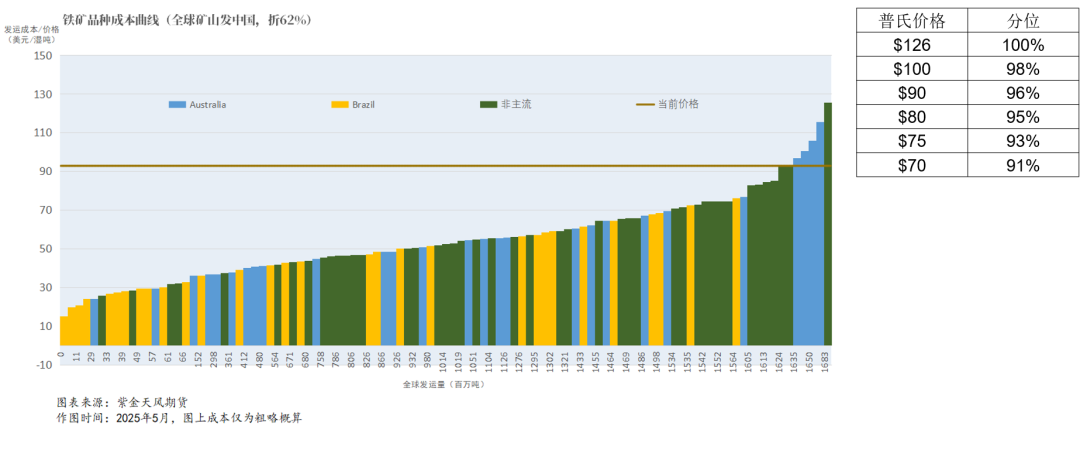
铁矿80-90美金区间供应弹性较强(发中国减量5%)
当前全球铁矿90%现金成本处于约90美元/吨分位。
在海外主要国家及国内生铁需求无明显增量预期情况下,铁矿供需平衡或将通过降价减发运来实现,80-90美金区间供应弹性较强。
 数据来源:公开数据,Mysteel,Wood Mackenzie,紫金天风期货
普氏价格折盘面
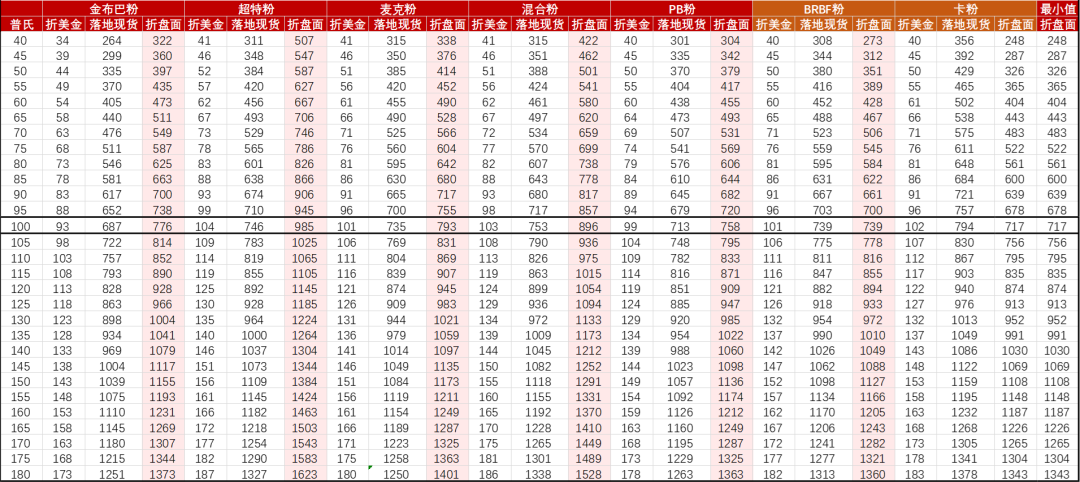 数据来源:公开数据,Mysteel,Wood Mackenzie,紫金天风期货
平衡表
年度平衡表
供给端:预计26年进口量预计达13.08亿吨,同比增加4745万吨(+3.76%);国产精粉预计为2.92亿吨,同比减少203万吨(-0.7%);总供给15.99亿吨,同比增4542万吨(+2.92%)。
需求端:下游需求不振,钢厂利润压制铁水,预计26年铁矿总需求量为14.45亿吨,同比减少762万吨(-0.53%)。
供给端矿山产能仍处于增长周期,西芒杜产能逐渐爬坡,但需新增产能投产进度或慢于预期,异常天气等情况频繁影响实际发运;需求端,尚未看到大幅增长的可能性,但从库存变化来看需求较预期偏强。
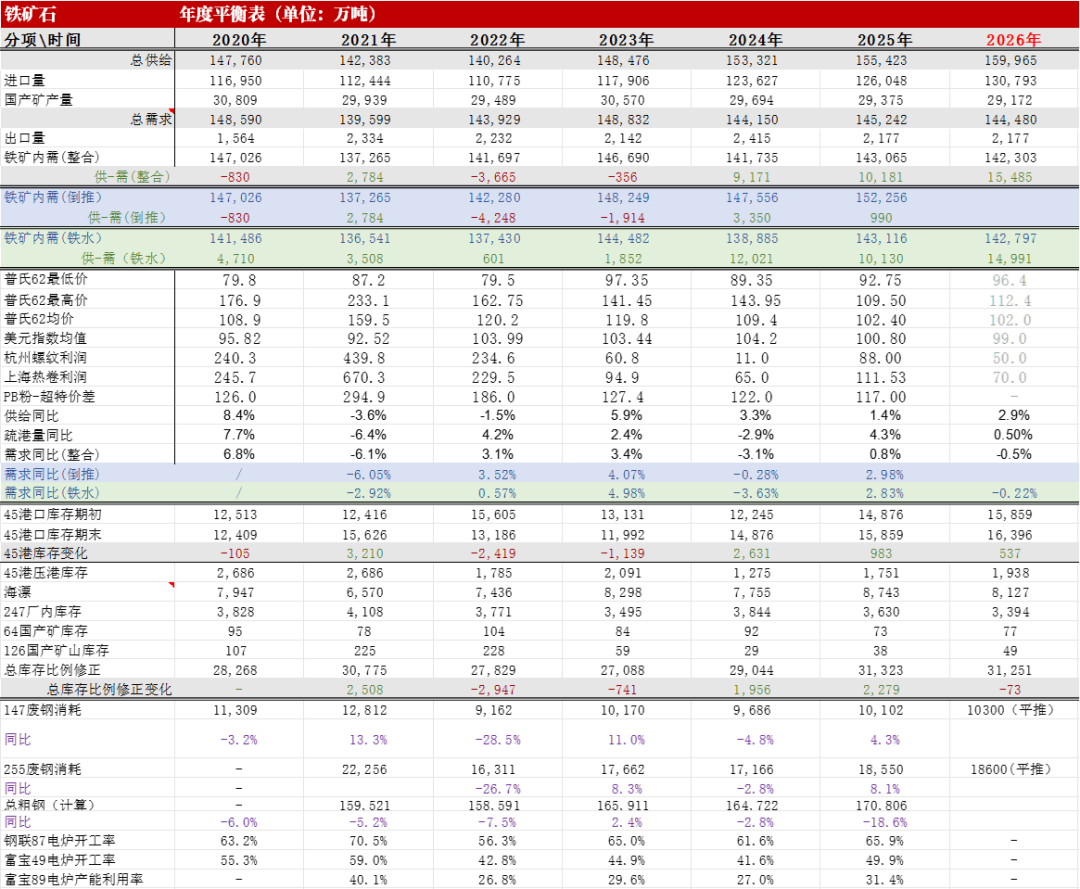 数据来源:Reuters,Mysteel,紫金天风期货
观点小结
供应 静态测算,预计26年进口量预计达13.08亿吨,同比增加4745万吨(+3.76%),其中中国从澳巴进口铁矿数量增加6.33%,中国从非澳巴进口铁矿数量大幅增长13.7%,西芒杜自2025年11月以来已发运416万吨;
国产精粉20206年产量预计为2.92亿吨,同比减少203万吨(-0.7%);
下半年全球产能持续释放,西芒杜下半年发运量或超1500万吨,预计2026年总供给15.99亿吨,同比增4542万吨(+2.92%)。
需求 国内:26年房地产降幅或将收窄,基建同比变化不大,制造业维持相对较好需求;钢厂利润压制铁水,预计26年铁矿总需求量为14.45亿吨,同比减少762万吨(-0.53%)。
海外:预计2026年海外主流铁矿进口国家的生铁产量略有下滑,印度钢铁需求持续向好、美国钢铁需求则温和增长。
库存 26年5月末45港库存1.64亿吨,26年矿山产能逐渐释放,澳巴发运量在稳定的天气情况下同比增长;需求虽然仍有韧性,但整体缺乏增长动力,随着2026年铁矿产能继续释放,静态测算铁矿供需朝向宽松转变,2026年下半年整体累库的可能性较大,但气象、能源等因素导致的短期供需偏紧的现象仍有机会出现,导致阶段性短缺。
风险点 ①天气因素影响发运;②矿山投产过程受阻;③西芒杜投产进度;④国内外宏观政策扰动;⑤地缘局势反复。
作者:康健从业资格证号:F03088041
交易咨询证号:Z0019583
研究联系方式: kangjian@zjtfqh.com
]article_adlist-->免责声明本报告的著作权属于紫金天风期货股份有限公司。未经紫金天风期货股份有限公司书面授权,任何人不得更改或以任何方式发送、翻版、复制或传播此报告的全部或部分材料、内容。如引用、刊发,须注明出处为紫金天风期货股份有限公司,且不得对本报告进行有悖原意的引用、删节和修改。
本报告基于紫金天风期货股份有限公司及其研究人员认为可信的公开资料或实地调研资料,仅反映本报告作者的不同设想、见解及分析方法,但紫金天风期货股份有限公司对这些信息的准确性和完整性均不作任何保证,且紫金天风期货股份有限公司不保证这些信息不会发生任何变更。本报告中的信息以及所表达意见,仅作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,紫金天风期货股份有限公司不就报告中的内容对最终操作建议做出任何担保,投资者根据本报告作出的任何投资决策与紫金天风期货股份有限公司及本报告作者无关。
]article_adlist-->点击上方“紫金天风期货研究所”欢迎订阅 ]article_adlist--> 新浪合作大平台期货开户 安全快捷有保障
 海量资讯、精准解读,尽在新浪财经APP
日升策略提示:文章来自网络,不代表本站观点。